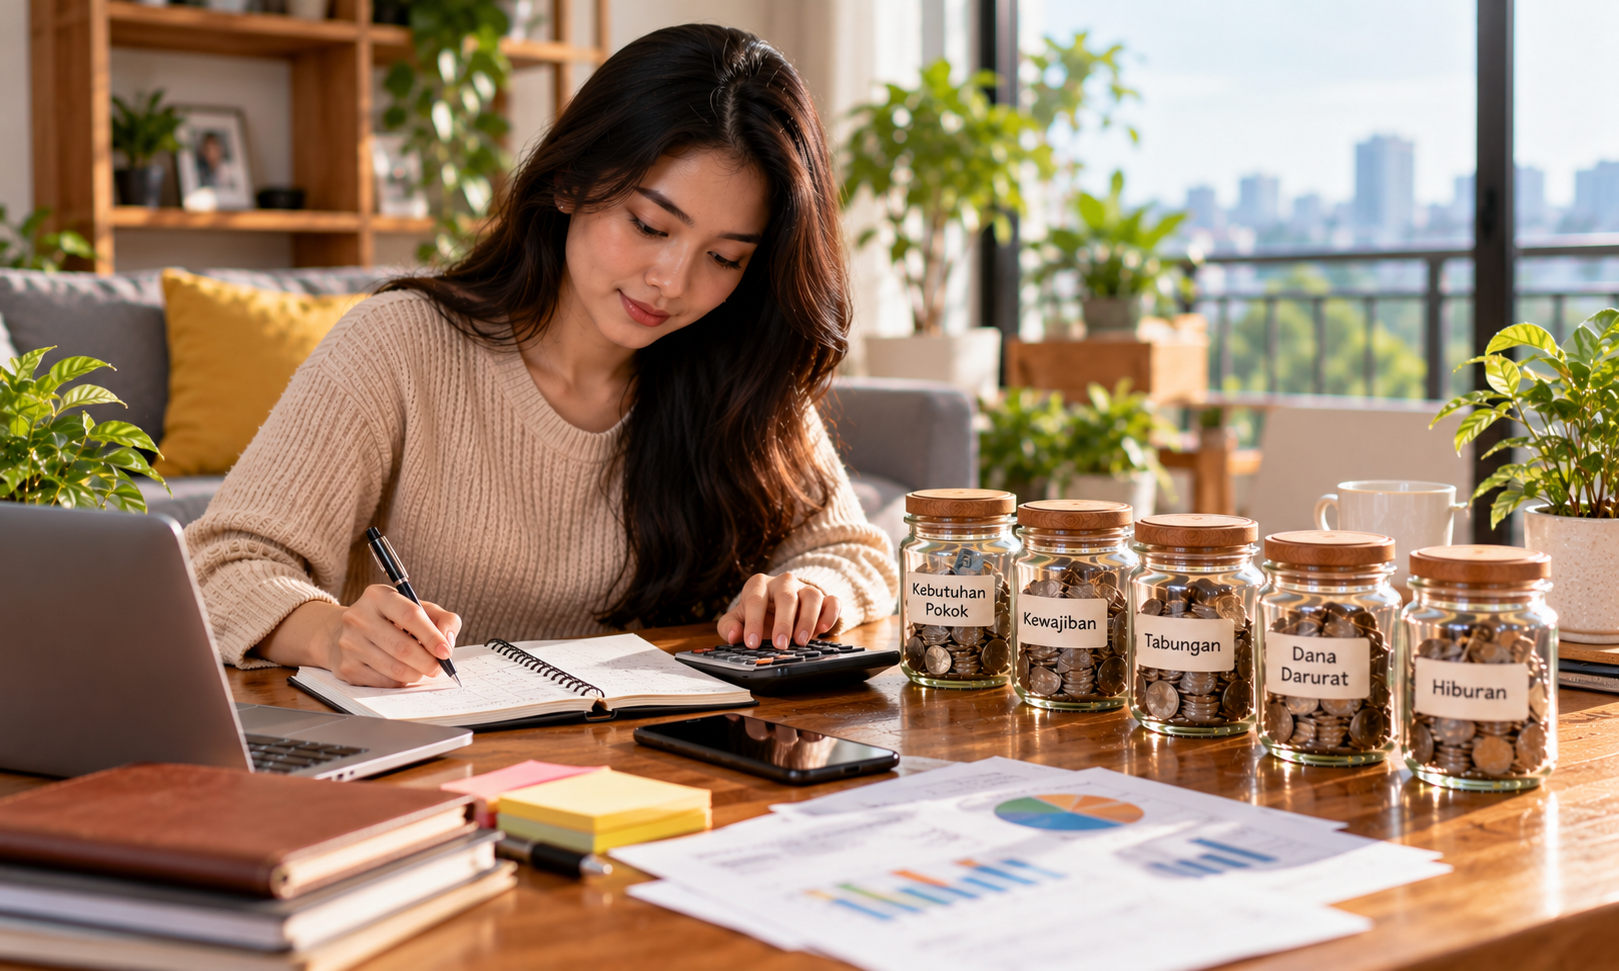
Pernah membeli sesuatu karena merasa tidak ingin melewatkan kesempatan, lalu menyesal setelah melihat kondisi saldo? Pengalaman seperti ini cukup umum terjadi. Keputusan menggunakan uang ternyata tidak selalu didasarkan pada perhitungan yang matang. Perasaan senang, takut kehilangan kesempatan, tekanan lingkungan, hingga keinginan mendapatkan kepuasan secara cepat dapat memengaruhi pilihan seseorang.
Inilah alasan mengapa pengelolaan keuangan tidak hanya berkaitan dengan angka. Faktor psikologis juga memiliki peran besar dalam menentukan bagaimana seseorang memperoleh, menyimpan, dan membelanjakan uang. Memahami hubungan tersebut dapat membantu membangun kebiasaan ekonomi yang lebih sehat.
Emosi Sering Ikut Menentukan Arah Pengeluaran
Ketika seseorang merasa lelah atau mengalami tekanan pekerjaan, berbelanja terkadang menjadi bentuk hiburan sementara. Membeli barang baru atau menikmati layanan tertentu dapat memberikan perasaan menyenangkan. Namun, kepuasan tersebut belum tentu bertahan lama, sementara uang yang dikeluarkan sudah tidak dapat digunakan untuk kebutuhan lain.
Situasi serupa juga terjadi ketika seseorang melihat orang lain membeli barang mahal atau mengikuti gaya hidup tertentu. Dorongan untuk menyesuaikan diri dapat membuat pengeluaran meningkat meskipun kondisi keuangan sebenarnya belum mendukung.
Mengenali pemicu emosional menjadi langkah penting. Sebelum melakukan transaksi, berikan waktu untuk mempertimbangkan apakah pembelian tersebut benar-benar dibutuhkan atau hanya muncul karena suasana hati. Jeda sederhana dapat membantu mengurangi keputusan yang berpotensi disesali.
Mengenali Pola Pikir yang Memengaruhi Keuangan
Beberapa kebiasaan berpikir dapat membuat seseorang mengambil keputusan kurang tepat tanpa disadari. Berikut sejumlah pola yang perlu diperhatikan:
- Takut melewatkan promosi: Seseorang membeli barang bukan karena membutuhkan, melainkan karena khawatir harga akan kembali naik.
- Menganggap pengeluaran kecil tidak berarti: Transaksi bernilai rendah yang dilakukan berulang kali dapat menghabiskan anggaran cukup besar.
- Terlalu percaya pada pengalaman sebelumnya: Keberhasilan dalam satu transaksi tidak menjamin hasil serupa pada kesempatan berikutnya.
- Membandingkan kondisi dengan orang lain: Standar hidup orang lain belum tentu sesuai dengan kemampuan ekonomi pribadi.
- Menunda evaluasi keuangan: Menghindari pemeriksaan saldo dan tagihan dapat membuat masalah baru diketahui ketika sudah membesar.
Mengenali pola tersebut bukan berarti seseorang harus selalu membatasi diri. Tujuannya adalah memahami alasan di balik setiap keputusan agar penggunaan uang lebih sesuai dengan kebutuhan dan kemampuan.
Risiko yang Sering Tidak Terlihat dalam Hiburan Digital
Lingkungan digital menghadirkan berbagai bentuk hiburan, termasuk permainan online. Akses yang mudah membuat seseorang dapat menemukan banyak platform hanya melalui pencarian internet. Namun, kemudahan tersebut juga menuntut kemampuan untuk membedakan layanan yang informasinya jelas dari situs yang berpotensi merugikan.
Ketika menemukan platform seperti MPO8821, jangan langsung mengambil keputusan berdasarkan tampilan, bonus, atau testimoni yang ditampilkan. Periksa identitas pengelola, ketentuan penggunaan, kebijakan privasi, serta aturan transaksi melalui sumber independen. Pastikan pula layanan tersebut sesuai dengan peraturan yang berlaku di wilayah tempat tinggal.
Jika permainan melibatkan uang, penting untuk memahami bahwa terdapat risiko kehilangan dana. Tidak ada hasil yang dapat dijamin dan aktivitas tersebut bukan sumber pendapatan yang dapat diandalkan. Pengguna dewasa sebaiknya tidak menggunakan uang kebutuhan pokok, dana darurat, biaya pendidikan, maupun pinjaman untuk aktivitas semacam ini.
Menetapkan batas pengeluaran sebelum memulai juga membantu menjaga kendali. Ketika batas tersebut tercapai, jangan menambah dana hanya karena ingin mengembalikan kerugian.
Keunggulan Memiliki Kebiasaan Finansial yang Disadari
Mengelola keputusan berdasarkan pertimbangan yang matang memberikan manfaat dalam berbagai aspek kehidupan. Beberapa di antaranya adalah:
- Pengeluaran lebih terarah: Uang digunakan berdasarkan prioritas, bukan sekadar dorongan sesaat.
- Tekanan ekonomi berkurang: Kewajiban dan kebutuhan utama lebih mudah dipantau.
- Tabungan lebih konsisten: Dana dapat disisihkan sebelum digunakan untuk keinginan tambahan.
- Risiko keputusan impulsif menurun: Kebiasaan mengevaluasi transaksi membantu menghindari pembelian yang tidak diperlukan.
- Perencanaan masa depan lebih realistis: Tujuan keuangan disesuaikan dengan kemampuan, bukan mengikuti ekspektasi orang lain.
Manfaat tersebut dapat dibangun secara bertahap. Tidak diperlukan perubahan besar sekaligus; konsistensi dalam keputusan kecil justru lebih mudah dipertahankan.
Jangan Biarkan Kepercayaan Menggantikan Pemeriksaan
Selain faktor psikologis, penipuan online juga dapat memanfaatkan emosi pengguna. Janji keuntungan besar, bonus yang harus segera diklaim, dan pesan yang menciptakan rasa takut kehilangan kesempatan sering digunakan untuk mendorong transaksi terburu-buru.
Sebelum mengirim uang atau memberikan informasi pribadi, periksa alamat situs dan identitas pengelolanya. Jangan membagikan kata sandi, PIN, atau kode OTP kepada siapa pun. Waspadai pula permintaan transfer tambahan untuk membuka hadiah atau mencairkan dana. Jika informasi layanan tidak transparan, lebih baik menghentikan proses daripada mempertaruhkan uang.
Ketenangan Finansial Berawal dari Kesadaran
Kondisi ekonomi yang sehat tidak hanya ditentukan oleh besarnya pendapatan. Kemampuan mengenali emosi, memahami risiko, dan mengendalikan kebiasaan konsumsi juga memiliki pengaruh besar.
Setiap keputusan keuangan membawa konsekuensi, baik dalam jangka pendek maupun panjang. Dengan membiasakan diri berpikir sebelum bertransaksi, menjaga anggaran hiburan, dan melindungi informasi pribadi, seseorang dapat membangun hubungan yang lebih seimbang dengan uang.
Pada akhirnya, ketenangan finansial muncul ketika seseorang mampu menikmati kehidupan tanpa kehilangan kendali atas sumber daya yang dimilikinya.